Retour aux articles
Forêts & Économie 8 septembre 2026 8 min de lecture

Forêt et filière bois : ce que révèle l'étude du Trésor

La direction générale du Trésor consacre son Trésor-Éco n° 399 (septembre 2026) à la forêt française et à la filière bois. Poids économique, puits de carbone, morcellement de la forêt privée, déficit commercial : lecture chiffrée et enseignements pour un investisseur forestier.
Grand chêne de forêt française vu en contre-plongée, illustrant le rôle économique de la filière forêt-bois

La direction générale du Trésor a publié en septembre 2026 une étude consacrée à la forêt et à la filière bois françaises (Trésor-Éco n° 399, par Félix Bastit, Alice Grémillet et Etienne Pasteau). Le document dresse un état des lieux complet : poids économique, services rendus par les écosystèmes forestiers, fragilités sanitaires, structure de la propriété privée et compétitivité de l'aval industriel.

Nous en reprenons ici les principaux enseignements, avec une lecture orientée investisseur : ce que ces données disent du foncier forestier, de sa gestion et des politiques publiques qui l'encadrent.

Source de l'article : Direction générale du Trésor, *Trésor-Éco n° 399*, « La forêt et la filière bois : des piliers de la transition écologique et de la résilience économique », septembre 2026.

Une forêt qui gagne du terrain, un poids économique modeste

La forêt couvre aujourd'hui un tiers du territoire hexagonal, soit 17,6 millions d'hectares, et sa surface progresse sans interruption depuis le milieu du XIXe siècle : +9 % entre 2010 et 2024, sous l'effet de la déprise agricole et des politiques de reboisement.

Le poids économique direct reste pourtant limité. L'ensemble forêt-bois-papier-ameublement représentait 0,57 % du PIB en 2023 (environ 16,5 Md€), après un recul marqué entre 2000 et 2010, puis une quasi-stabilité. La ressource française est majoritairement feuillue (deux tiers de la surface), alors que la construction recherche surtout des résineux.

Ce décalage entre une ressource abondante et une valeur ajoutée modeste est l'un des fils rouges de l'étude : la forêt française produit beaucoup de matière, mais une partie de la valeur se crée ailleurs.
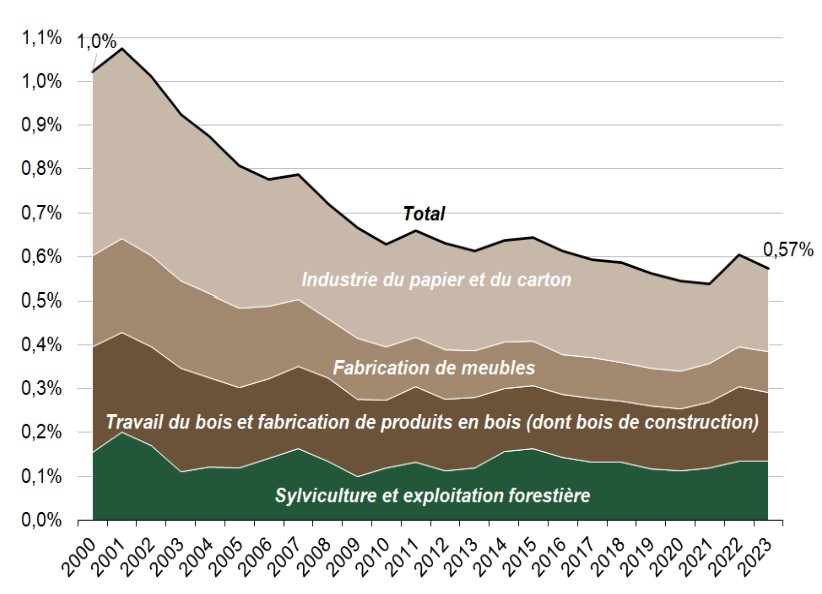
Graphique de la valeur ajoutée des secteurs forêt, bois, papier et ameublement en France en part du PIB de 2000 à 2023
Valeur ajoutée de la filière en part du PIB (2000-2023). Source : Observatoire de la forêt française, mars 2026, à partir des comptes nationaux de l'Insee, repris par la DG Trésor.

Des services bien plus larges que la seule production de bois

L'étude rappelle que l'essentiel de la valeur des forêts échappe au marché. Trois familles de services sont distinguées : les services marchands matériels (bois d'œuvre, bois d'industrie, bois énergie, substances naturelles), les services environnementaux et de régulation (biodiversité, puits de carbone, qualité de l'air et de l'eau, prévention des risques naturels, protection du littoral) et les services immatériels (paysages, cadre de vie, activités récréatives).

Quelques ordres de grandeur cités : 1,2 Md€ par an pour la régulation des crues, 2,7 Md€ par an pour l'atténuation du changement climatique, et entre 3,5 et 45 Md€ par an pour les activités récréatives selon les méthodes d'évaluation retenues.
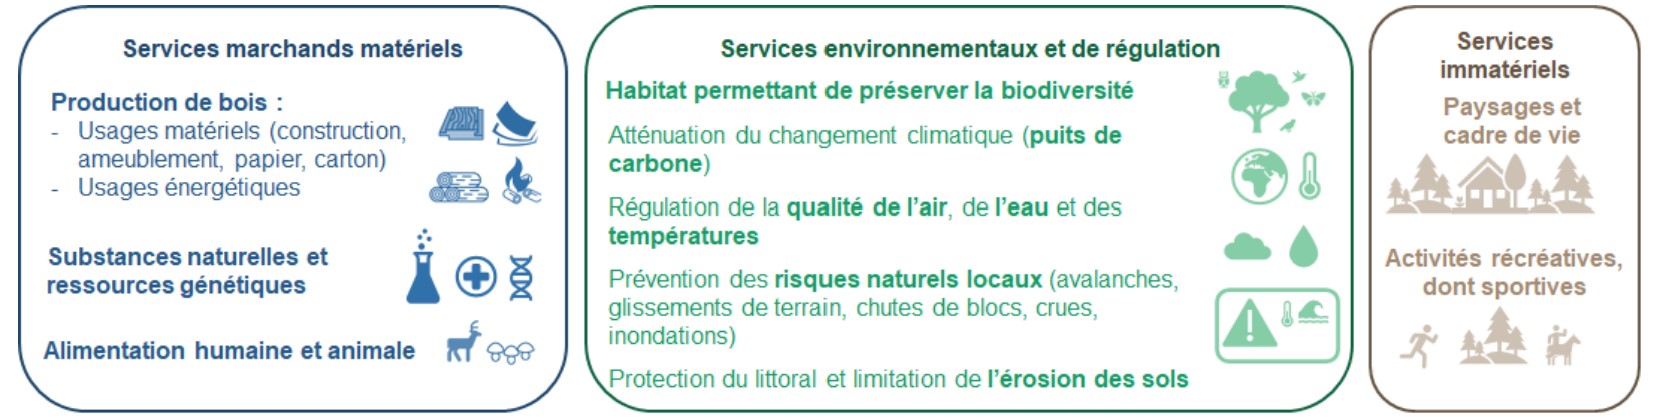
Synthèse des services marchands, environnementaux et immatériels apportés par les écosystèmes forestiers à l'économie française
Synthèse des services apportés par les écosystèmes forestiers à l'économie française. Source : DG Trésor, Trésor-Éco n° 399.

Vous souhaitez en savoir plus ?

Nos conseillers sont à votre disposition pour une étude personnalisée.

Un puits de carbone qui se dégrade depuis 2005

Le puits de carbone naturel français est passé de -69 MtCO2e en 2005 à -52 MtCO2e en 2024 : le stockage net diminue nettement, en lien avec la dégradation sanitaire des peuplements et la recrudescence des incendies.

La troisième Stratégie nationale bas-carbone (SNBC 3) entend inverser cette trajectoire, avec des objectifs de -33 MtCO2e en 2030 et -23 MtCO2e en 2050, très éloignés du scénario à mesures existantes (-6 puis -4 MtCO2e).
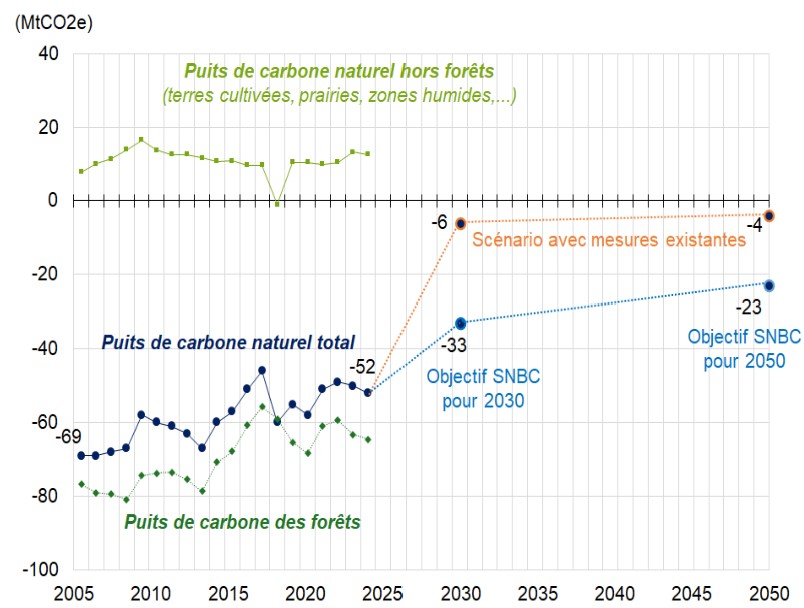
Graphique de l'évolution du puits de carbone naturel en France de 2005 à 2024 et objectifs SNBC 3 pour 2030 et 2050
Puits de carbone naturel et objectifs SNBC 3. Source : DG Trésor, à partir de la SNBC 3 et des données Citepa (2026), rapport Secten.

La santé des peuplements, premier point de vigilance

La mortalité annuelle moyenne des arbres a plus que doublé en dix ans, et 8 % des arbres présentaient des symptômes d'altération sur la période 2021-2024. Les écarts régionaux sont marqués : moins de 5 % dans les Landes, plus de 15 % en Lorraine, en lien avec la crise des scolytes.

Le feu s'ajoute à ce tableau : plus de 137 900 hectares brûlés entre 2022 et 2025, soit +51 % par rapport à 2018-2021 et +262 % par rapport à 2014-2017. L'été 2026 a été d'une ampleur inédite, avec 96 000 hectares parcourus à la mi-août. La pression des grands ongulés touche par ailleurs 15 % des jeunes arbres.

L'étude souligne que la vulnérabilité est accentuée par certaines pratiques sylvicoles - peuplements trop denses, monoculture - et parfois par l'absence pure et simple de gestion. Pour un investisseur, c'est un rappel utile : la qualité de la gestion pèse autant que la localisation du massif.
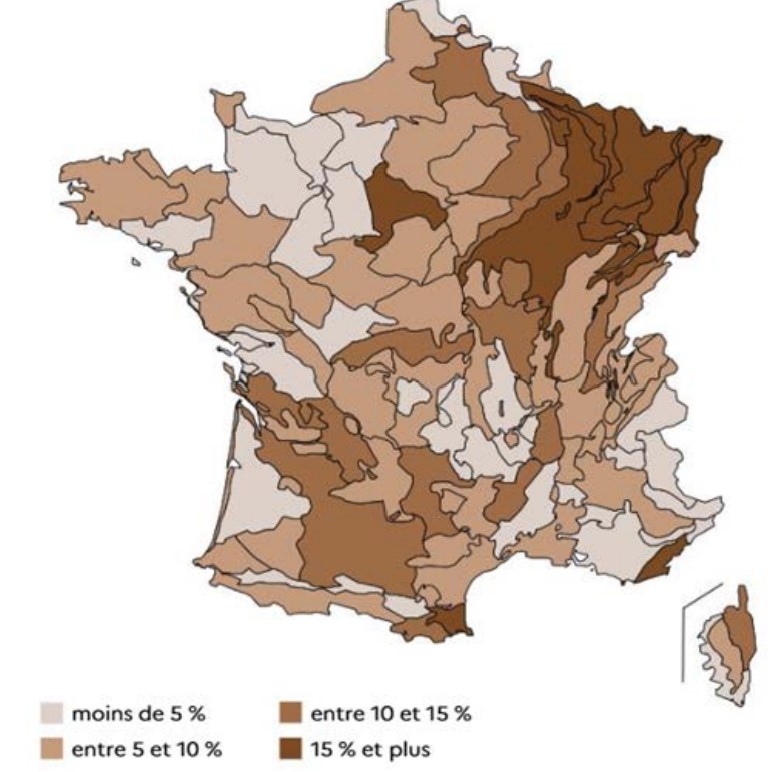
Carte de France du taux d'arbres forestiers altérés par région sur la période 2021-2024
Taux d'arbres forestiers altérés en France en 2021-2024. Source : IGN (2025), « Inventaire forestier 2025 », Mémento, repris par la DG Trésor.

Le morcellement de la forêt privée, frein à la gestion durable

Les forêts publiques ne représentent que 25 % de la surface (9 % de forêts domaniales, 16 % appartenant aux collectivités). Les 75 % restants sont privés, et très morcelés : deux tiers des propriétaires détiennent moins d'un hectare, ce qui ne correspond qu'à 7 % de la surface privée totale.

À l'inverse, les propriétés de plus de 10 hectares concentrent 61 % de la surface. Or la récolte des propriétés de plus de 100 hectares est deux fois supérieure à celle des propriétés plus petites, et seules 27 % des surfaces privées sont couvertes par un document de gestion durable.

C'est précisément la logique du Groupement Forestier d'Investissement (GFI) : regrouper des capitaux pour constituer des unités de gestion de taille suffisante, confiées à des experts forestiers, là où la propriété individuelle de quelques hectares reste économiquement difficile à gérer. Les sociétés de gestion spécialisées comme Epicure AM ou France Valley structurent leurs portefeuilles selon cette logique.
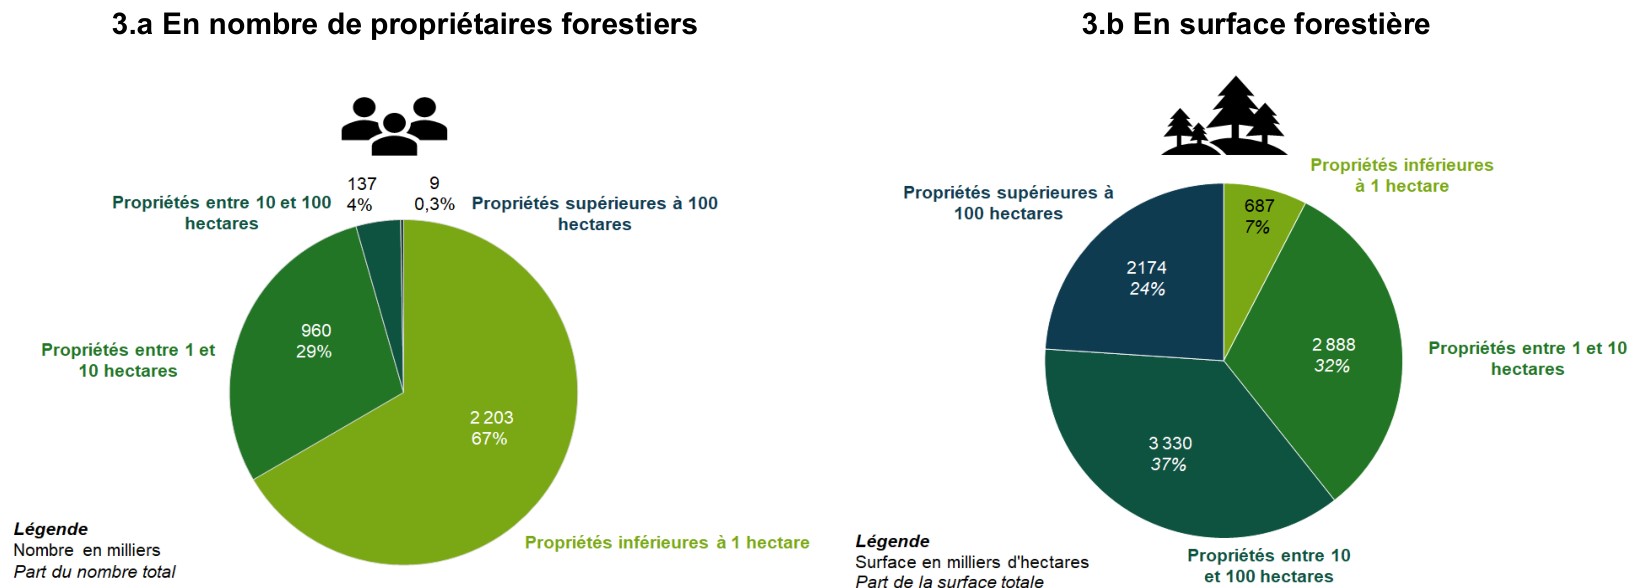
Graphique de la structure de la propriété forestière privée en France en 2021, en nombre de propriétaires et en surface
Structure de la propriété forestière privée en 2021. Source : calculs DG Trésor, à partir de CNPF (2021), « Chiffres clés de la forêt privée française ».

Un aval industriel déficitaire de 7,2 Md€

Le déficit commercial de la filière bois est passé de 6,0 Md€ en 2016 à un pic de 9,5 Md€ en 2022, avant de refluer à 7,2 Md€ en 2025, soit 10,4 % du déficit commercial national. La France n'est exportatrice nette que de bois brut (excédent de 254 M€, essentiellement des résineux vers l'Italie et l'Allemagne) et importe massivement des produits transformés : meubles d'Italie, de Chine et d'Allemagne, pâtes et papiers des pays nordiques.

La comparaison avec l'Allemagne est parlante : avec une surface forestière inférieure de 35 % à celle de la France, elle transforme 2,5 fois plus de bois, grâce à une intégration verticale et à des scieries modernisées. La Finlande et la Suède dominent la pâte à papier et le carton.
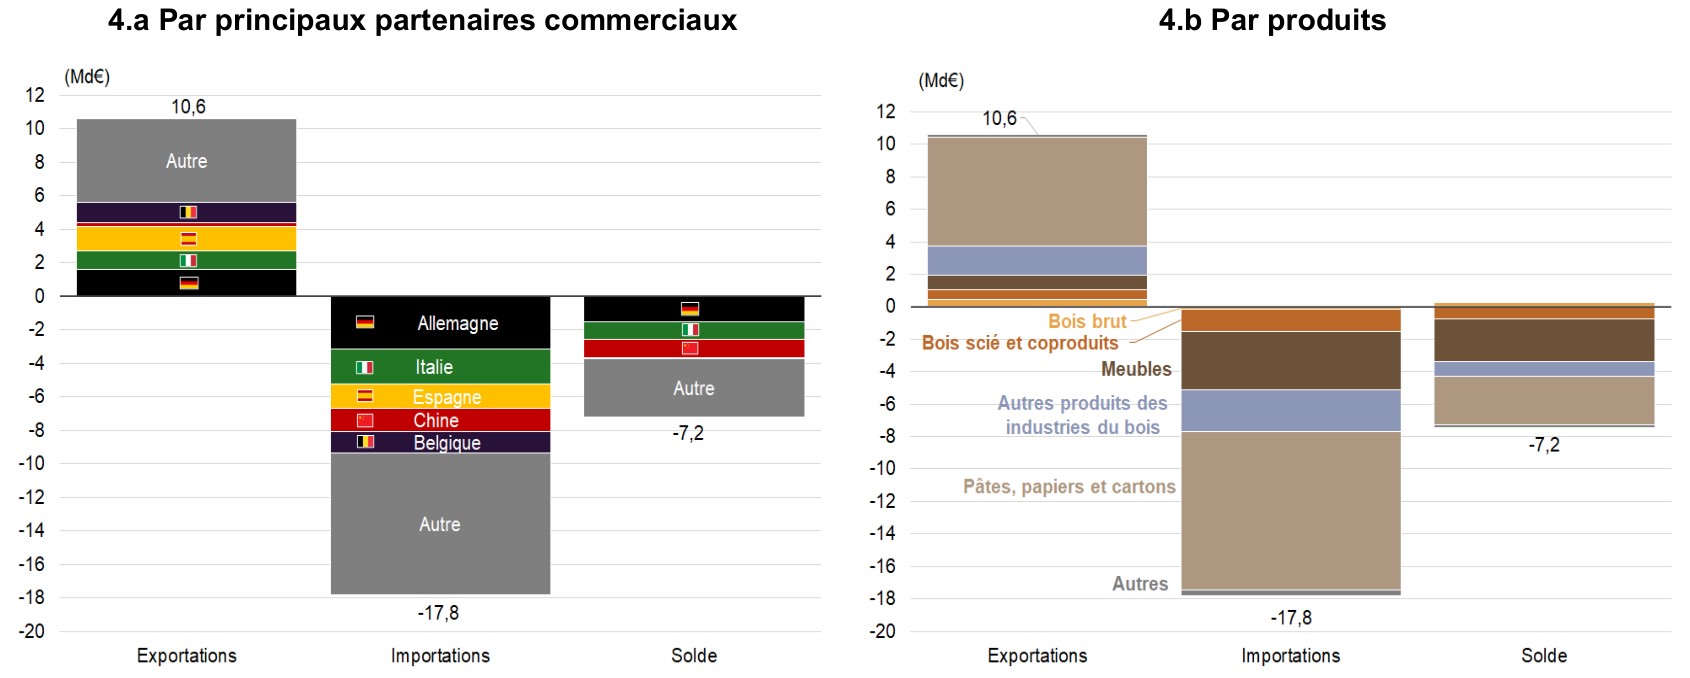
Graphique de la balance commerciale de la France pour la filière bois en 2025 par partenaires commerciaux et par produits
Balance commerciale de la filière bois en 2025. Source : calculs DG Trésor, à partir d'Agreste (2026), « Commerce extérieur de bois et dérivés en 2025 ».

Bois-énergie : une dépendance croissante aux importations

Le bois-énergie illustre cette tension. Les importations françaises sont passées de 65 M€ en 2015 à 428 M€ en 2025, quand les exportations ne progressaient que de 66 à 105 M€ : le solde est devenu déficitaire de -323 M€.

Les granulés de bois importés proviennent pour 64 % de pays hors Union européenne : États-Unis (25 %), Vietnam (16 %), Canada (13 %). Un recours accru à ces importations pourrait alimenter un risque de déforestation hors UE, à rebours de l'objectif climatique recherché.

La troisième Programmation pluriannuelle de l'énergie (PPE 3) fixe pour cette raison un objectif d'équilibre national entre ressources et usages de la biomasse, avec une hiérarchisation : usages matière et puits de carbone en priorité, avant certains usages énergétiques.
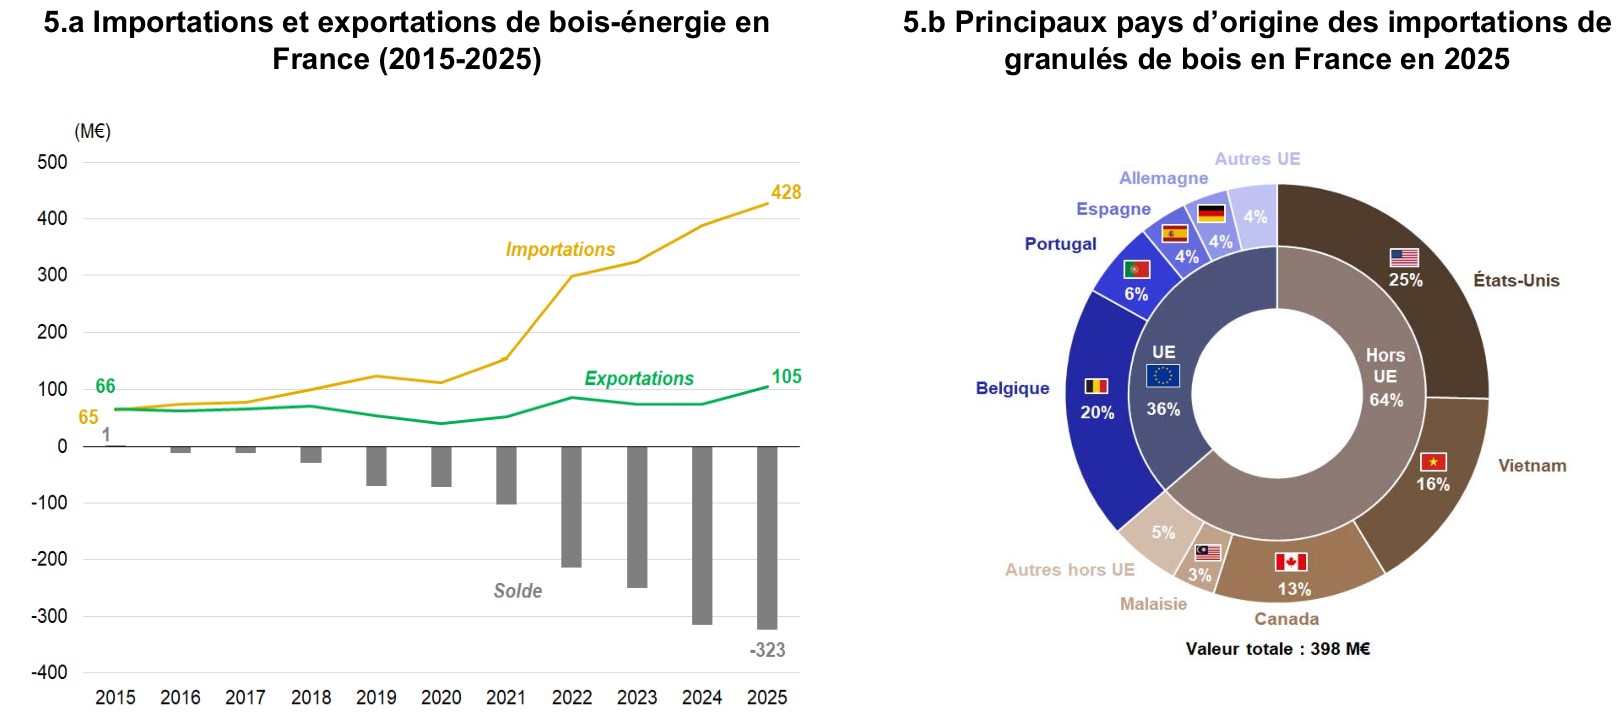
Graphique des importations et exportations de bois-énergie en France de 2015 à 2025 et pays d'origine des granulés de bois
Enjeux commerciaux du bois-énergie. Source : calculs DG Trésor, à partir de SDES (2026), Bilan énergétique de la France en 2025, et Eurostat (granulés de bois, code 440131).

Des dispositifs publics qui soutiennent l'investissement forestier

L'étude chiffre les dispositifs conditionnés à une garantie de gestion durable : le dispositif d'encouragement fiscal à l'investissement en forêt représente 22 M€ de dépense publique en 2025, les exonérations partielles de droits de mutation à titre gratuit 50 M€, et l'allègement au titre de l'impôt sur la fortune immobilière 49 M€.

S'y ajoutent 410 M€ de subventions au renouvellement forestier entre 2021 et 2025 (environ 90 000 hectares renouvelés), les crédits consacrés à la défense contre les incendies (23 M€ de prévention et surveillance, 15 M€ via le Fonds vert, 25 M€ pour les missions d'intérêt général de l'ONF en 2025), et le Label bas-carbone, qui a mobilisé environ 78 M€ de financements privés pour 11 700 hectares reboisés entre 2019 et 2025.

Ces avantages fiscaux ne sont pas des cadeaux sans contrepartie : ils rémunèrent une gestion durable documentée et un engagement de long terme.

Ce qu'un investisseur peut en retenir

Trois enseignements se dégagent. D'abord, la valeur d'une forêt ne se réduit pas au prix du bois sur pied : services environnementaux, carbone et usages récréatifs pèsent dans son intérêt collectif comme dans sa valorisation à long terme. Ensuite, l'écart de performance entre forêts gérées et non gérées se creuse avec le changement climatique. Enfin, la taille et la structuration comptent : c'est là que le regroupement de capitaux prend son sens face au morcellement décrit par le Trésor.

Comme pour tout placement en actif réel, les performances passées ne préjugent pas des performances futures. L'investissement forestier comporte des risques, notamment de perte en capital, de liquidité limitée des parts, ainsi que des aléas climatiques et sanitaires. Il s'analyse sur un horizon long, généralement supérieur à dix ans.

Échanger avec le cabinet

Un point sur votre situation patrimoniale, vos objectifs et l'opportunité d'une poche forestière dans votre allocation, sans engagement.

Edouard Binet - Gérant

Edouard Binet

Mot du gérant

« La forêt est l'actif patrimonial par excellence : tangible, résilient et fiscalement incomparable. Dans un monde incertain, elle offre une sérénité rare à ceux qui savent investir avec patience et conviction. »

Edouard Binet - Fondateur & Gérant, Peeters Patrimoine

Blog & Actualités

Derniers articles

Décryptages, analyses et conseils d'expert sur l'investissement dans les terroirs français.

Terres agricoles6 min

Terres Invest acquiert 126 hectares de terres agricoles dans la Vienne

La SC Terres Invest, gérée par Vatel Capital, vient d'acquérir 126 hectares de terres de labour irriguées près de Poitiers, pour 774 350 €. Décryptage de l'opération et de la stratégie du fonds.

14 septembre 2026
Lire
Forêts & Gestion des risques5 min

Incendies forestiers : où en est le GFI Epiforêt 1 ?

Après un été 2026 marqué par plusieurs épisodes de feux importants, Epicure AM fait le point sur ses massifs : aucune forêt du GFI Epiforêt 1 n'a été touchée. Retour sur la couverture assurantielle, la politique d'acquisition et la gestion durable qui limitent l'exposition au risque incendie.

7 septembre 2026
Lire
Terres agricoles & Fiscalité4 min

Bonne nouvelle : le plafond fiscal est revalorisé

Le seuil de revenus non agricoles conditionnant l'imputation du déficit agricole sur le revenu global vient d'être revalorisé. L'occasion de revenir sur le mécanisme fiscal de la location de cheptel bovin et sur l'économie d'impôt qu'il peut générer.

4 septembre 2026
Lire
Forêts & Fiscalité3 min

GFI Symbiose : note d'information et DIC actualisés

Les documents réglementaires du GFI Symbiose viennent d'être mis à jour. Principale évolution : l'assiette de calcul de la commission de gestion et de la commission de suivi et de pilotage des travaux est désormais précisée. Le groupement reste éligible à la réduction d'impôt sur le revenu IR-PME.

26 août 2026
Lire
Vignes & Marché6 min

Prix des vignes : comment se forme la valeur d'un hectare de vigne ?

Pas de cours de bourse, pas de carnet d'ordres, une seule référence statistique publiée chaque année : le foncier viticole français obéit à une mécanique de formation des prix singulière. Décryptage des chiffres 2025 publiés par les SAFER et des clés pour les lire correctement.

24 août 2026
Lire
Vignes & Marché8 min

Parts de GFV en second marché : les opportunités disponibles cet été 2026

Le second marché des Groupements Fonciers Viticoles reste peu connu et pourtant très actif. Châteauneuf-du-Pape, Margaux, Pessac-Léognan, Gigondas, Alsace, Pic Saint-Loup : tour d'horizon des parts actuellement disponibles à la revente et de la méthode pour se positionner.

5 août 2026
Lire
Forêts & Pédagogie7 min

GFI ou GFF : quelles différences pour investir en forêt ?

Groupement Foncier Forestier (GFF), créé bien avant le Groupement Forestier d'Investissement (GFI), ou GFI plus récent : deux véhicules qui portent le même actif - la forêt - mais qui ne se pilotent pas de la même manière. Cadre juridique, gouvernance, accessibilité : ce qu'il faut comprendre avant de choisir.

23 juillet 2026
Lire
Forêts & Risques8 min

Incendies de forêts en France : quel impact réel pour l'investissement en GFI ?

Été 2026 : plus de 40 000 hectares déjà partis en fumée en France. Faut-il craindre pour son investissement forestier ? Analyse chiffrée des risques, des mesures de prévention et de la couverture assurantielle des Groupements Forestiers d'Investissement.

21 juillet 2026
Lire
Forêts & Fiscalité7 min

Quels dispositifs fiscaux encouragent l'investissement dans les Groupements Forestiers d'Investissements (GFI) ?

Face au changement climatique, l'État encourage l'investissement privé dans la forêt via deux mécanismes d'impôt sur le revenu : le crédit d'impôt Défi Forêt (25 %) et la réduction IR-PME (18 %). Décryptage des conditions, plafonds et cas d'application au GFI EPIFORÊT 1.

18 juillet 2026
Lire
Vignes & Vignoble8 min

Vignes 2025 : marché en hausse, mais prix des AOP en recul de 2,9 %

Le marché viticole français rebondit en 2025 : 10 930 transactions (+ 4,5 %), 1,65 Md€ de valeur totale (+ 16,3 %) et un basculement vers les biens bâtis. Mais côté prix, la baisse des AOP s'accentue (- 2,9 %), portée par un décrochage historique du Bordelais (- 23,8 %) et une chute des vignes à cognac (- 54,5 %). Analyse complète.

9 juillet 2026
Lire
Forêt & Bois8 min

Forêts 2025 : les grands massifs tirent le marché vers un niveau record

Le marché forestier français signe une année exceptionnelle : 176 300 hectares échangés (+18,5 %), 2,17 Md€ de valeur totale, un bond de +53,6 % des transactions sur les massifs de plus de 100 ha. Analyse détaillée des volumes, prix régionaux, acquéreurs et conjoncture bois.

9 juillet 2026
Lire
Terres agricoles7 min

Terres et prés 2025 : le marché repart, porté par le foncier loué

Après trois années de repli, le marché français des terres et prés change de trajectoire en 2025 : 92 340 transactions, 424 500 hectares échangés, 5,39 Md€ de valeur totale et un prix moyen de 6 460 €/ha. Décryptage complet de la dynamique, des acquéreurs et des écarts régionaux.

9 juillet 2026
Lire
Forêt & Bois5 min

Forêts françaises : quand la nature devient un actif recherché

Climat, biodiversité, patrimoine : la forêt française s'impose comme un bien stratégique. Marché record en 2025, prix en hausse pour la 5ᵉ année consécutive et montée en puissance des investisseurs institutionnels redessinent le paysage du foncier forestier.

24 juin 2026
Lire
GFV4 min

Rencontre des GFV by Stéphane Ogier : immersion en Côte-Rôtie le 4 juillet 2026

Le 4 juillet 2026, les associés des GFV Côte-Rôtie Montmain, Côte-Rôtie L'Arselie et La Combe & Bourrier sont conviés au Domaine Stéphane Ogier pour une journée d'exception : visite du domaine, dégustation des cuvées, déjeuner convivial et remise des dotations.

2 juin 2026
Lire
Forêt & Bois5 min

Filière bois : un rebond soutenu par des valorisations attractives

La filière bois conjugue impact environnemental positif et solidité économique durable. Après deux années de repli, le secteur affiche un rebond prometteur en 2026 avec des valorisations historiquement attractives.

8 mars 2026
Lire
GFV6 min

GFV en Champagne : pourquoi 2025 est une année charnière pour investir

Le prix de l'hectare en Champagne continue de progresser. Analyse des opportunités et des GFV disponibles pour profiter de cette dynamique haussière unique.

28 janvier 2026
Lire
GFI5 min

Forêts françaises : le GFI comme bouclier anti-inflation et outil de transmission

Exonération totale d'IFI, abattement de 75% sur les droits de succession… Le GFI reste le véhicule le plus puissant de la fiscalité patrimoniale française.

15 janvier 2026
Lire
Agriculture7 min

Terres agricoles : le rattrapage du foncier français face à l'Europe

À 6 000 € l'hectare en moyenne, la France reste 3 à 10 fois moins chère que ses voisins. FEVE, Hectarea et GFA ouvrent de nouvelles voies d'investissement.

5 janvier 2026
Lire
Fiscalité8 min

Fiscalité des placements terroir : le guide complet IFI, succession et impôt sur le revenu

Articles 976 et 793 du CGI, DEFI Forêt, abattements de 75 %… Tour d'horizon de tous les avantages fiscaux liés aux investissements dans les terroirs.

20 décembre 2025
Lire
Patrimoine6 min

Gestion de patrimoine : pourquoi et comment diversifier avec les actifs ruraux

Les actifs ruraux offrent décorrélation, rendement stable et avantages fiscaux. Comment les intégrer intelligemment dans une stratégie patrimoniale globale.

10 décembre 2025
Lire
Comparatif7 min

GFV, GFI ou foncier agricole : comment choisir le bon placement terroir ?

Rendement, fiscalité, liquidité, risque… Comparatif complet des trois grandes familles de placements dans les terroirs français pour orienter votre choix.

1 décembre 2025
Lire

Avertissement AMF : L'investissement dans des groupements fonciers (GFV, GFI, GFA) ou dans tout produit de placement comporte des risques, notamment de perte en capital. Les performances passées ne préjugent pas des performances futures.

La liquidité de ces placements n'est pas garantie : la revente des parts dépend de l'existence d'une contrepartie et peut s'avérer difficile. Il est recommandé de n'investir que des sommes dont vous n'avez pas besoin à court terme.

Avant tout investissement, nous vous invitons à consulter les documents d'information réglementaires (DIC, note d'information, statuts) et à vous faire accompagner par un conseiller en gestion de patrimoine.